Vier Freunde, eine Sommernacht, ein Geheimnis, das sie im Meer versenken. Ein Jahr später liegt ein Zettel im Briefkasten: „Ich weiß, was du letzten Sommer getan hast.“ Die deutschen Banken hatten 2025 ihren Sommer: 109,9 Milliarden Euro Zinsüberschuss, der dritte Rekord in Folge. Jetzt kommt der Zettel, und er kommt vom Bondmarkt. Plus 117 Basispunkte bei zwei Jahren, Einleger mit sehr gutem Gedächtnis und stille Reserven, die schneller schmelzen als gedacht. Warum ich den Bundesbankbericht zweimal gelesen habe und was ich jetzt im ALCO sehen will.
Irgendwann holt Dich alles ein...
Kennen Sie den Film? Vier Freunde feiern an der Küste den Beginn des Sommers. Auf dem Heimweg passiert nachts ein Unfall. Statt die Sache zu klären, versenken sie das Problem im Meer, schwören sich Schweigen und gehen zur Tagesordnung über. Ein Jahr später steckt ein Zettel im Briefkasten, darauf ein einziger Satz. Und auf einmal ist gar nichts mehr erledigt.
Im Treasury geht das Drehbuch zum Glück unblutiger aus. Parallelen ?
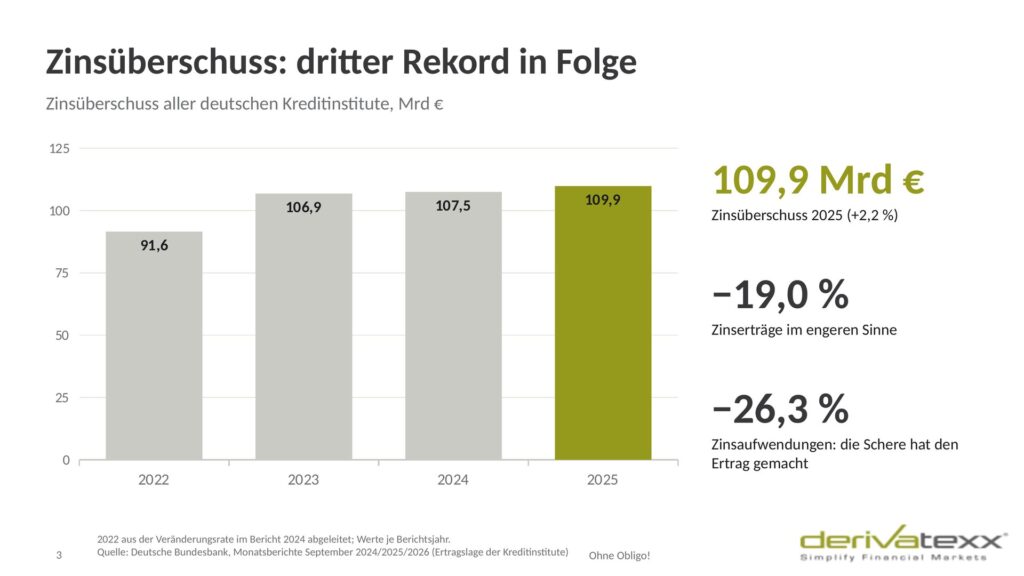
Unser Sommer war 2025. Der neue Monatsbericht der Bundesbank zur Ertragslage der Kreditinstitute liest sich wie das Fotoalbum dieser Saison: 109,9 Milliarden Euro Zinsüberschuss. Rekord! Und zwar der dritte in Folge. Der Provisionsüberschuss legt gleich noch einen Höchstwert obendrauf. Kaffee austrinken, PDF zu, Feierabend?
Tja. Ich habe es trotzdem ein zweites Mal aufgemacht.
Kapital möchte scheinbar wieder einen Preis?
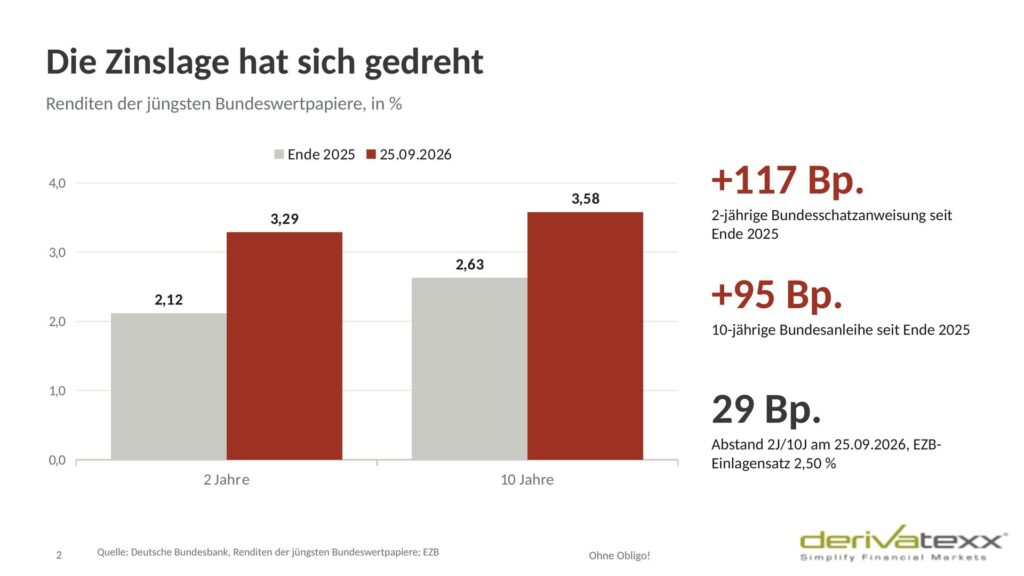
Denn während die Bundesbank noch das Jahr 2025 vermessen hat, ist der Bondmarkt natürlich und verständlicherweise schon längst weitergezogen. 2jährige Bundes-Schätze rentierte am 25. September bei 3,29%, die 10jährige Bund bei 3,58 %. Ende 2025 standen da noch 2,12 und 2,63% drauf (!!!). Klar, EZB hat den Einlagensatz zuletzt auf 2,50 Prozent (Hauptrefi auf 2,65%) hochgezogen. Das ist quasi unser Zettel im Briefkasten.
Sind die tiefen Taschen der Notenbanken verschwunden?
Und wie im Film gilt: Was man im Sommer unter die Oberfläche geschoben hat, ist nicht weg. Stille Lasten im Anlagevermögen tauchen in keiner GuV auf und sind trotzdem da. Einleger, die 2025 für ihr Sichtgeld wenig bekommen haben, erinnern sich sehr genau daran. Und das Zinsbuch vergisst ohnehin nichts.
Gut oder schlecht für eine Bank? Meine Standardantwort nach 25 Jahren Treasury: Show me your Zinsbuch!
Rekord bei fallenden Zinsen? Wie geht das denn?
2025 hat die EZB die Leitzinsen gesenkt, viermal hintereinander. Und die Banken verdienen so gut an Zinsen wie nie. Klingt paradox? Ist es nicht. Die Bundesbank erklärt es selbst: Die Zinserträge sanken um 19,0 Prozent, die Zinsaufwendungen aber um satte 26,3 Prozent. Auf der Aktivseite lief das Bestandsgeschäft mit seinen Konditionen einfach weiter, auf der Passivseite wurden die Einlagen billiger. Salopp gesagt: Die „Zinsschere“ hat den Ertrag gemacht.
Das ist also, was die Banken letzten Sommer getan haben. Sie haben die Einlagen günstiger gemacht, das Bestandsgeschäft laufen lassen und die Differenz verdient. Völlig legitim, übrigens. Nur merkt sich der Kunde auf der anderen Seite des Tresens ziemlich genau, wie das gelaufen ist.
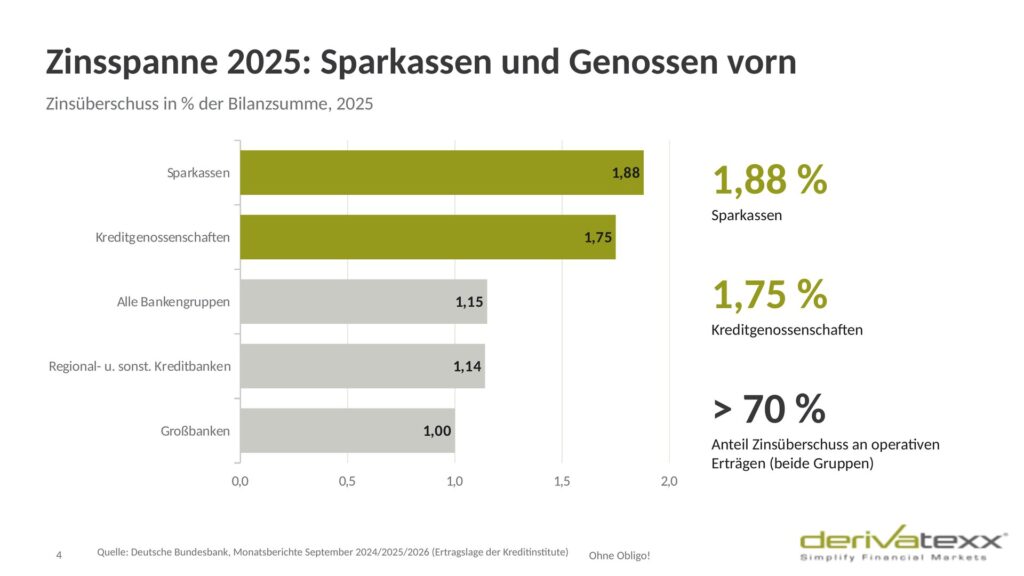
Die Zinsspanne aller Institute lag bei 1,15 Prozent der Bilanzsumme, quasi Vorjahresniveau. Sparkassen kommen auf 1,88 Prozent, Genossenschaftsbanken auf 1,75 Prozent. Not so bad, würde ich sagen. Die Bundesbank merkt allerdings trocken an, dass beide Gruppen damit noch unter dem Niveau aus der Zeit vor der Niedrigzinsphase liegen. Und bei beiden stammen mehr als 70 Prozent der operativen Erträge aus dem Zinsgeschäft. Heißt übersetzt: Jede Bewegung im Zinsbuch landet dort quasi ungefiltert in der GuV.
Einlagen: Same procedure as every Zinsanstieg
Die schöne Schere geht leider nicht ewig in dieselbe Richtung auf. Wenn die Marktzinsen steigen, kennt jeder Treasurer das Drehbuch. Zuerst ruft der Geschäftsführer vom Mittelständler an, der seit Jahren einen siebenstelligen Betrag auf dem Girokonto parkt, und fragt ganz freundlich, was denn da so geht. Dann wandert das erste Sichtgeld still und leise ins Festgeld. Und irgendwann merkt man, dass ein Teil der Kundschaft längst bei Direktbanken und Geldmarktfonds die Konditionen vergleicht. Same procedure as every Zinsanstieg, James.
Das ist der erste Brief, der ins Haus flattert. Der Kunde weiß, was Sie letzten Sommer mit seinem Sichtgeld gemacht haben. Und jetzt möchte er seinen Anteil.
Ich habe in meinem Berufsleben noch kein Einlagenbuch gesehen, in dem alle Kunden gleich ticken. Deshalb würde ich im Herbst 2026 die Finger von der hübschen Durchschnittsannahme für sämtliche Sichteinlagen lassen. Viel spannender ist der Blick in den Rückspiegel: Wer hat beim letzten Zinsanstieg nachverhandelt? Welche Beträge sind gewandert? An welchen großen Einzeladressen hängt richtig Volumen? Und wie schnell war das im Zinsaufwand zu sehen? Die Antworten liegen in Ihren eigenen Daten. Man muss sie nur rausholen.
By the way: Die flache Zinskurve macht´s nicht einfacher...
By the way: Die flache Kurve macht das Ganze nicht einfacher. Zwischen 2 und 10 Jahren lagen am 25. September gerade mal rund 29 Basispunkte. Acht Jahre mehr Laufzeit für ein Trinkgeld an Aufschlag. Wer jetzt lang kauft, sollte sehr genau wissen, wie viel Ertrag er einkauft und wie viel Zinsrisiko er sich dafür ins Haus holt.
Provisionen top, Kosten zäh
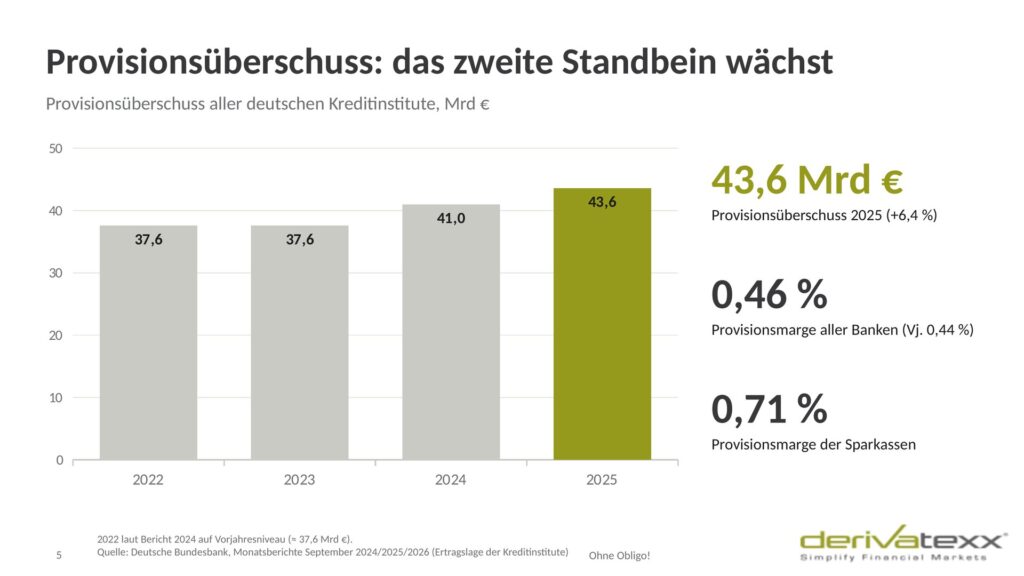
Der Provisionsüberschuss über alle Banken hinweg stieg 2025 um 6,4 Prozent auf 43,6 Milliarden Euro. Zahlungsverkehr, Wertpapier- und Vermögensgeschäft, Beratung, alles hat geliefert. Die Sparkassen kommen hier inzwischen auf eine Provisionsmarge von 0,71 Prozent. Wenn das Zinsgeschäft unruhiger wird, ist dieses zweite Standbein wichtiger.
Verwaltungsaufwendungen? 102,5 Mrd.
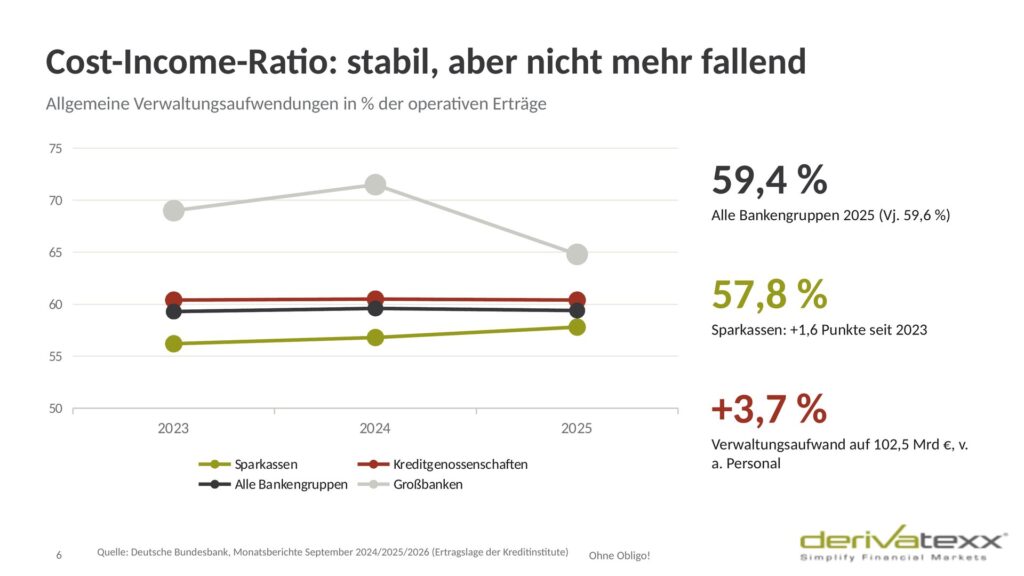
Und die Kosten? Die Verwaltungsaufwendungen stiegen um 3,7 Prozent auf 102,5 Milliarden Euro, vor allem beim Personal. Die Cost-Income-Ratio aller Banken klebt bei 59,4 Prozent. Bei den Sparkassen ist sie in zwei Jahren von 56,2 auf 57,8 Prozent geklettert, die Genossen stehen unverändert bei 60,4 Prozent. Die Großbanken haben sich um 6,7 Punkte verbessert, Respekt.
Depot A: Lachen oder Weinen?
Beides, ehrlich gesagt. Die Wiederanlage macht endlich wieder Spaß. Ein fälliger Bond lässt sich heute zu einer spürbar höheren Rendite ersetzen, und das sieht man später im Zinsergebnis. Später ist hier das Zauberwort. Profitieren kann nur, was fällig wird oder frisch angelegt wird. Die alten Papiere bleiben mit ihrem alten Kupon im Bestand liegen, egal was der Markt heute bietet.
Rechenbeispiel gefällig?
Und genau diese Bestände zeigen die andere Seite der Medaille. Kleines Rechenbeispiel für den Bierdeckel: 50 Millionen Euro Marktwert in Festzinspapieren, modifizierte Duration sechs, Renditen steigen parallel um 75 Basispunkte. Macht überschlägig 2,25 Millionen Euro weniger Marktwert. Ist das schon ein HGB-Verlust? Nein, dafür muss man Buchwerte, Bilanzierung und Sicherungen anschauen. Aber es ist eine Größenordnung, die ich kennen möchte, bevor die nächste Position ins Depot wandert.
In vielen Vorlagen wohnen Zinsergebnis und Barwert auf verschiedenen Seiten, manchmal sogar in verschiedenen Sitzungen. Ich hole die beiden bei jeder Anlageentscheidung an einen Tisch. Was bringt der Bond im laufenden Ergebnis? Was passiert, wenn das kurze Ende weiter steigt? Was, wenn die Kurve wieder steiler wird? Und was bleibt nach einer Absicherung wirklich übrig? Barwertig? Periodisch?
Keine Raketenwissenschaft, aber auch kein Kindergeburtstag. Seit Ende 2025 ist der jüngste Zweijährige um rund 117 Basispunkte gestiegen, der jüngste Zehnjährige um rund 95. Das kurze Ende hat also deutlich mehr abbekommen als das lange. Wer nur den Standardschock mit Parallelverschiebung rechnet, verpasst einen Teil der Show.
Like Ice in the Sunshine, Teil 2: die stillen Reserven
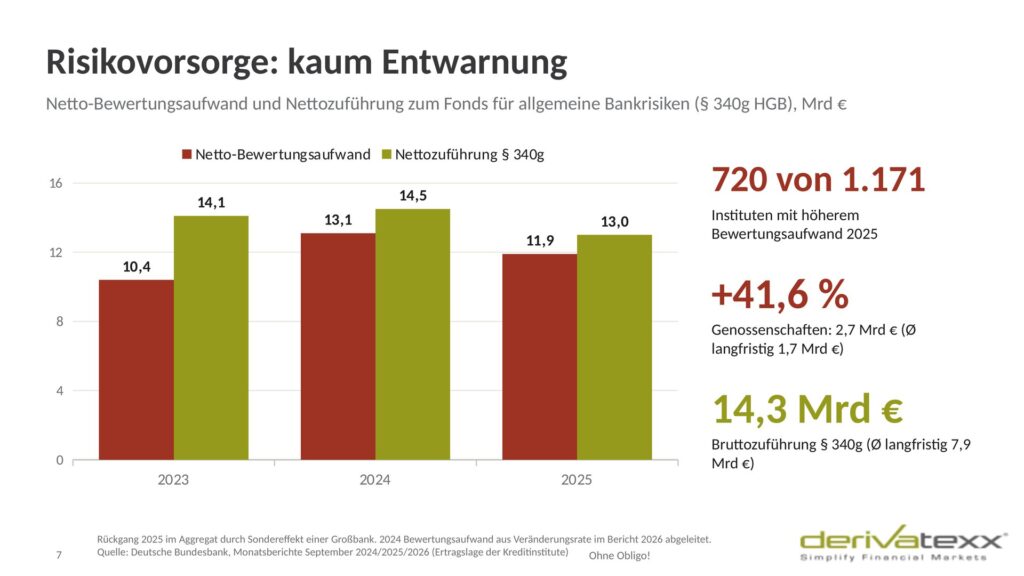
Jetzt wird’s interessant. Wer nur die Rekordzahlen in Buba-Bericht liest, überblättert leicht eine Stelle weiter hinten. Der Netto-Bewertungsaufwand aller Banken lag 2025 bei 11,9 Milliarden Euro, 9,1 Prozent unter Vorjahr. Entwarnung? Leider nein. Ohne einen Sondereffekt bei einer einzelnen Großbank wäre er leicht gestiegen, und bei 720 von 1.171 untersuchten Instituten ist er tatsächlich gestiegen. Bei den Genossenschaftsbanken ging es um 41,6 Prozent rauf auf 2,7 Milliarden Euro. Das langfristige Mittel dieser Gruppe liegt bei 1,7 Milliarden.
Gleichzeitig haben die Häuser ordentlich Vorsorge gebunkert: 14,3 Milliarden Euro flossen 2025 in den Fonds für allgemeine Bankrisiken, netto 13,0 Milliarden. Der langfristige Schnitt liegt bei 7,9 Milliarden. Ein guter Teil des Rekordjahres ist also direkt in die Reserve gewandert. Und das alles in einem Jahr mit sinkenden Leitzinsen!
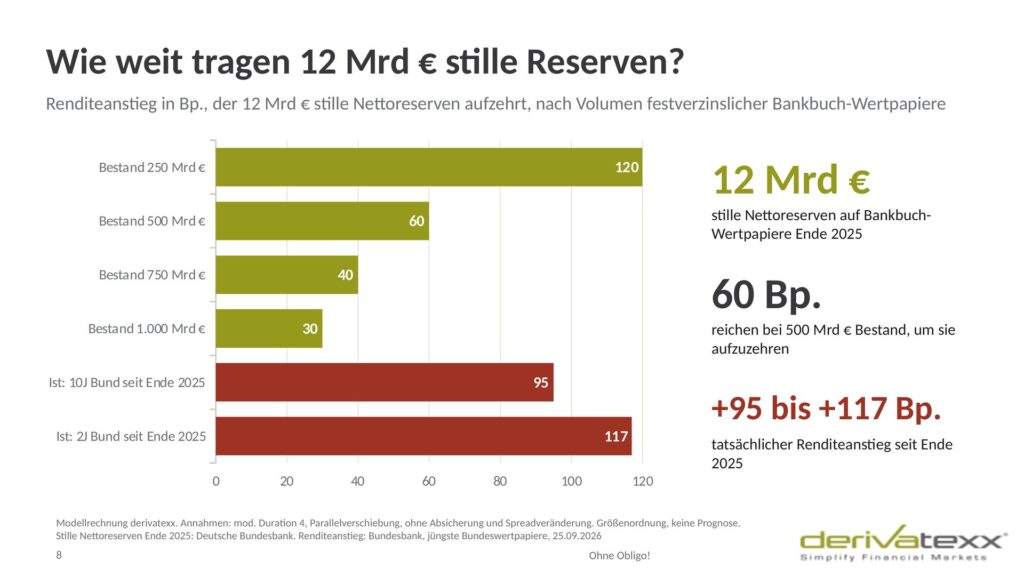
Drehen wir das Bild mal um. Ende 2025 hatten die deutschen Institute auf ihre Wertpapiere im Bankbuch stille Nettoreserven von rund 12 Milliarden Euro. Die Bundesbank erinnert daran, wie frisch dieses Polster ist. Nach dem Zinsanstieg ab Mitte 2022 standen da erst einmal stille Nettolasten, wieder im Plus ist man erst seit dem zweiten Halbjahr 2024. Und seitdem? Plus 117 Basispunkte am kurzen Ende, plus 95 am langen. Das ist der zweite Brief, und der ist deutlich unfreundlicher formuliert.
Wie lange reichen 12 Milliarden?
Wie lange tragen 12 Milliarden Euro? Kommt drauf an, wie viel Festzinspapier mit welchem Laufzeitenhebel dahintersteht. Überschlag mit modifizierter Duration vier: Bei 500 Milliarden Euro Bestand sind die Reserven nach etwa 60 Basispunkten weg, bei 250 Milliarden nach etwa 120. Absicherungen und Spreads lasse ich bewusst außen vor, das ist Bierdeckel und kein Stresstest. Die Richtung ist trotzdem glasklar. Ein guter Teil des Polsters von Ende 2025 dürfte schon wieder geschmolzen sein, und in manchen Häusern hat sich das Vorzeichen vermutlich längst gedreht. Like Ice in the Sunshine, diesmal auf der Bewertungsseite.
Was heißt das für die GuV 2026? Im HGB entscheidet die Schublade. In der Liquiditätsreserve gilt das strenge Niederstwertprinzip, da schlägt der Kursrückgang zum Stichtag voll als Abschreibung durch. Im Anlagevermögen kann man bei rein zinsbedingten Kursverlusten auf die Abschreibung verzichten, weil die Papiere zum Nennwert zurücklaufen. Wer viel im Anlagevermögen hat, schläft in der GuV also ruhiger. Weg sind die stillen Lasten damit aber nicht. Sie stehen im Anhang, sie drücken den Barwert, und sie machen jede spätere Umschichtung teurer. Die 340f-Reserven federn einiges ab, dafür hat man sie ja. Danach sind sie halt kleiner.
Zusammengefasst: 2025 gab es schon spürbare Abschreibungen, und das bei fallenden Zinsen und wachsenden Reserven. 2026 läuft beides in die Gegenrichtung. Mein Tipp: Das Bewertungsergebnis braucht in diesem Jahr deutlich mehr Aufmerksamkeit als die Rekordzeile beim Zinsüberschuss. Im Film tauchen die Probleme auch nicht dort auf, wo alle hinschauen.
Zehn ISINs, ein Land
Auch die Staatsschulden sitzen inzwischen bei jeder Depot-A-Runde mit am Tisch. Euroraum im ersten Quartal 2026: 88,9 Prozent Schuldenquote. Frankreich: 117,6 Prozent. Italien: 138,9 Prozent. Der Bund plant allein fürs vierte Quartal 59 Milliarden Euro Kapitalmarktemissionen (ohne Green-Bonds) und 47 Milliarden Euro am Geldmarkt. Aufgestockt wurde da kurzfristig nichts, aber man sieht schön, was der Markt Quartal für Quartal schlucken muss. Und die EZB ersetzt fällige Anleihen aus ihren Kaufprogrammen nicht mehr.
Wie viel davon in einer einzelnen Bundrendite steckt? I don’t know, und ehrlich gesagt weiß es niemand auf den Basispunkt genau. Muss ich als Treasurer auch nicht. Ich muss wissen, was die nächste Bewegung für meine Bank bedeutet.
Nehmen wir einen französischen Staatsbond. Euro-Kurve steigt, Kurs fällt. Frankreich-Spread weitet sich aus, Kurs fällt weiter. Den Zinsteil kann ich per Swap absichern, der Länderspread bleibt mir treu. Wer beides in eine einzige Kennzahl rührt, darf später dem Vorstand erklären, warum der Hedge weniger geholfen hat als versprochen. Kein Termin, auf den man sich freut.
Die Bundesbank legt hier den Finger in die Wunde. Bei rund einem Drittel der betrachteten Institute bestehen mehr als 75 Prozent der gehaltenen Staatsanleihen aus heimischen Papieren. Bei 43 Prozent übersteigen die Forderungen an den eigenen Staat sogar das gesamte Kernkapital. Konzentrationsgrenzen und Kapitalzuschläge werden deshalb diskutiert. Ob und wann daraus Regeln werden, ist offen. Die Frage für die eigene Steuerung ist aber heute schon fällig: Wie viel Risiko hängt bei uns an einem einzigen Land?
Hohe LCR-Anrechenbarkeit und niedriges Risikogewicht beantworten das nicht. Und zehn ISINs desselben Staates sind am Ende ein Länderengagement, nur eben in zehn Tranchen.
Show me the Zinsbuch – was ich im ALCO sehen will
Zu den Wertpapieren kommt noch das Kreditbuch. Höhere Energiekosten und eine wacklige Konjunktur treffen genau die Kreditnehmer, deren nächste Finanzierung ohnehin teurer wird. Eine Bank kann also im Depot A schöne Neuanlagerenditen sehen und im Kreditgeschäft gleichzeitig mehr Vorsorge brauchen. Gehört beides in dieselbe Planung.
Wenn ich im Herbst eine ALCO-Sitzung vorbereite, will ich deshalb eine Geschichte über unser eigenes Haus hören. Allgemeine Zinsmeinungen gibt es an jeder Ecke. Was passiert mit dem Ergebnis, wenn die kurzen Zinsen oben bleiben und unsere Einlagen teurer werden? Was ist von unseren stillen Reserven heute noch übrig, und wie viel davon liegt in der Liquiditätsreserve? Was kostet ein weiterer Spreadanstieg auf unsere größten Länderpositionen? Was sehen wir davon im Barwert, was im HGB? Und wie sieht die Rechnung aus, wenn obendrein die Risikovorsorge im Kreditgeschäft anzieht?
Danach kommt der Teil, der mir am meisten Spaß macht. Laufzeit zukaufen? Fälligkeiten erst mal kurz lassen? Einen Teil absichern? Eine Länderposition abbauen? Jede dieser Entscheidungen hat ihren Preis und ihre Wirkung. Gute Zinsbuchsteuerung legt beides auf den Tisch, und dann kann der Vorstand wirklich entscheiden. Ertrag ist die Sache, die man bekommt, wenn man das Spiel beherrscht.
Im Film hatte die Clique ein Problem: Sie hat den Sommer abgehakt, statt sich rechtzeitig mit den Folgen zu beschäftigen. Im Treasury haben wir es besser. Wir wissen, was wir letzten Sommer getan haben, es steht in unseren Daten. Wer das jetzt sauber durchrechnet, muss sich vor keinem Brief fürchten.
Let's check your book…
Sie sehen gerade einen Platzhalterinhalt von Vimeo. Um auf den eigentlichen Inhalt zuzugreifen, klicken Sie auf die Schaltfläche unten. Bitte beachten Sie, dass dabei Daten an Drittanbieter weitergegeben werden.
Mehr InformationenGenau darum geht es in unserem Seminar „Moderne Zinsbuchsteuerung in der Praxis“. Wir nehmen die Fälle, die im Treasury gerade auf dem Tisch liegen: Einlagen, die sich anders verhalten als geplant. Wiederanlagen im Depot A. Stille Reserven, die schneller schmelzen als in der Planung. Eine Kurve, die sich dreht. Ein Spread, der den Ertrag eines Bonds auffrisst. Wir rechnen gemeinsam durch, was das für Zinsergebnis, Barwert und HGB bedeutet und welche Maßnahme in der jeweiligen Lage Sinn ergibt. Eine perfekte Modellbank brauchen wir dafür nicht. Der Markt liefert gerade genug echtes Material.
Wenn Sie mit konkreten Ideen für Ihr eigenes Zinsbuch nach Hause fahren wollen, sichern Sie sich Ihren Platz. Hier geht´s zur Anmeldung
Der Bond weiß nicht, in welchem Silo er liegt
Bleiben Sie erfolgreich!
FINCADEMY · Wissen, das wirkt
Die Plattform für Treasury und integriertes ALM
Kein Frontalunterricht, keine Zertifikats-Sammelei. Die FINCADEMY vermittelt tiefes Methodenwissen zu IRRBB, LCR, FTP und Gesamtbanksteuerung – so, dass es am nächsten Morgen im Komitee anwendbar ist. Für Teams, die den Unterschied zwischen einer guten Zahl und einer belegbaren Zahl kennen wollen.
Anmerkung Abbildung oben: Marktdaten ca. 05.30 Uhr 02.03. abgeleitet über Futures, Change vs. Marktschluss Freitag..
derivatexx | fincademy - 7 Meilenstiefel für Ihr Treasury
Haftungsausschluss
Die in diesem Blogbeitrag enthaltenen Inhalte geben ausschließlich die persönliche Meinung des Verfassers zum Zeitpunkt der Veröffentlichung wieder und dienen ausschließlich der allgemeinen Information und fachlichen Einordnung.
Dieser Beitrag stellt keine Anlageberatung, Anlageempfehlung, Anlagevermittlung oder sonstige Finanzberatung im Sinne des Wertpapierhandelsgesetzes (WpHG), der MiFID II, des Kreditwesengesetzes (KWG) oder vergleichbarer regulatorischer Vorgaben dar und ersetzt keine individuelle Beratung.
Alle Aussagen, Einschätzungen und dargestellten Szenarien erfolgen ohne Gewähr. Eine Haftung für direkte oder indirekte Schäden, Vermögensverluste oder sonstige Nachteile, die aus der Nutzung oder Umsetzung der Inhalte entstehen, ist ausgeschlossen.
Let´s Treasury & Keep in Touch
Wir freuen uns auf einen Austausch - Ihr Tresaury von heute ist Ihr Ertrag von Morgen!